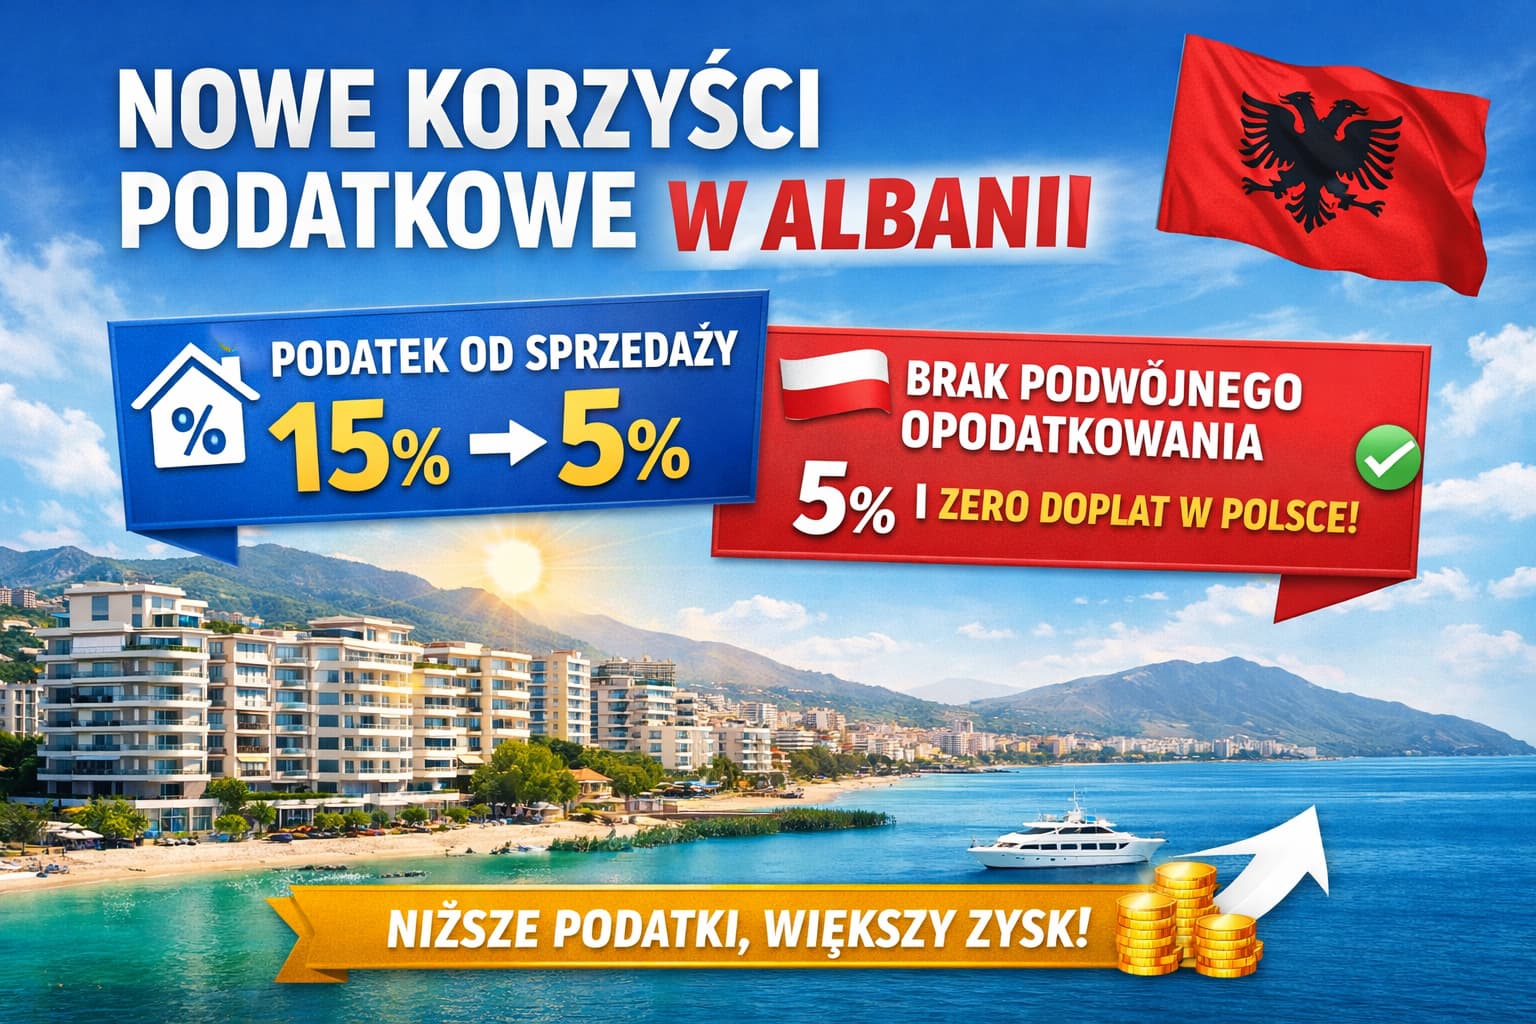
W 2026 roku podatki w Albanii przy sprzedaży mieszkania obniżysz rewaloryzacją według ustawy nr 85/2025 [1][2]:
- ustawa obowiązuje od 22.01.2026,
- podatek rewaloryzacyjny 5% trzeba zapłacić do 31.12.2026,
- wnioski złożone i opłacone w terminie ASHK (państwowa agencja katastralna) rozpatrzy do 31.03.2027,
- warto złożyć wniosek do października, bo pod koniec roku mogą być kolejki [3].
Albania wprowadziła rozwiązanie, na które czekało wielu właścicieli i inwestorów. Ustawa nr 85/2025 o ponownej wycenie nieruchomości weszła w życie i otwiera możliwość znacznego obniżenia podatku od sprzedaży nieruchomości w Albanii, co zmienia sytuację sprzedających. Jeśli posiadasz dom, działkę lub apartament w Albanii, ta zmiana może mieć realny wpływ na Twoje przyszłe zyski.
Podatki w Albanii – jak liczy się podatek od sprzedaży?
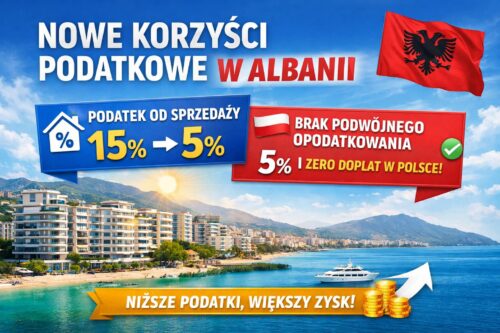
Jaki podatek w Albanii płacisz przy sprzedaży mieszkania? Przy sprzedaży nieruchomości w Albanii obowiązuje podatek od zysku kapitałowego – 15%, bez zwolnienia po latach posiadania [4][5]. Podatek liczony jest od różnicy między ceną sprzedaży a wartością nieruchomości wpisaną w katastrze. Podatek od sprzedaży nieruchomości w Albanii płaci sprzedający, a ASHK nie zarejestruje umowy bez zapłaty [5].
Problem polegał na tym, że wiele nieruchomości ma w rejestrach bardzo stare i niskie wartości, często sprzed kilkunastu lat. W praktyce oznaczało to wysoki podatek przy sprzedaży. Nowa ustawa pozwala to zmienić.
Rewaloryzacja nieruchomości w Albanii – klucz do niższego podatku
Właściciel nieruchomości może teraz:
- zaktualizować wartość nieruchomości w katastrze do aktualnej wartości rynkowej, według operatu rzeczoznawcy albo cen referencyjnych ASHK,
- zapłacić jednorazowy podatek rewaloryzacyjny 5% od różnicy wartości,
- wpisać nową wartość do rejestru państwowego [1].
Po tej operacji przy późniejszej sprzedaży 15% płacisz tylko od zysku ponad nową wartość [1].
Czy cudzoziemiec może przeszacować nieruchomość w Albanii?
Tak. Ustawa nie rozróżnia obywatelstwa właściciela. Jeśli posiadasz nieruchomość w Sarandzie lub innym mieście w Albanii, możesz przeprowadzić rewaloryzację na takich samych zasadach jak obywatele Albanii. Warunkiem jest wpis do rejestru ASHK, więc sama umowa z deweloperem nie wystarczy [2].
Rewaloryzacja nieruchomości w Albanii krok po kroku
- Wniosek przez portal e-Albania, samodzielnie albo przez pełnomocnika.
- Wycena: operat rzeczoznawcy albo ceny referencyjne ASHK.
- Faktura w ciągu 2 dni roboczych.
- Zapłata podatku i opłaty ASHK (3 500–10 000 leków). Datą rewaloryzacji jest dzień zapłaty.
- Wpis nowej wartości w ciągu 5 dni od potwierdzenia zapłaty [2].
Do kiedy trzeba zapłacić podatek rewaloryzacyjny w Albanii?
Do 31 grudnia 2026 r. Instrukcja wykonawcza dopuszcza zapłatę do 31.03.2027, ale nadrzędna wobec niej ustawa mówi o wnioskach opłaconych do końca 2026 r. [1][2].
Przykład oszczędności
Wartość w katastrze: 30 000 €. Aktualna wartość rynkowa: 120 000 €.
- Bez rewaloryzacji: zysk podatkowy 90 000 €, podatek 15% = 13 500 €.
- Z rewaloryzacją: podatek 5% od 90 000 € = 4 500 €.
Oszczędność: 9 000 € przy sprzedaży za nową wartość, czyli 120 000 €. Sprzedając drożej, dopłacisz 15% od nadwyżki, ale oszczędność zostaje. Przy niższej cenie korzyść maleje i znika przy 60 000 €.
Nowa wartość musi trafić do kartoteki przed aktem sprzedaży
ASHK liczy podatek od sprzedaży nieruchomości w Albanii od różnicy między ceną a wartością wpisaną w kartotece w chwili sprzedaży [5]. Akt podpisany przed wpisem oznacza 15% od zysku ponad starą wartość, więc termin aktu ustalamy po wpisie.
Sprawdź również nasz poradnik: Jak kupić mieszkanie w Albanii?
Czy rewaloryzacja się opłaca, jeśli nie planuję sprzedaży?
Zwykle nie, bo 5% płacisz od razu, a korzyść pojawia się dopiero przy sprzedaży. Rewaloryzacja nieruchomości w Albanii ma sens, gdy sprzedaż w kolejnych latach jest realna, a wartość w kartotece jest dużo niższa od rynkowej.
Czy po rewaloryzacji zapłacę podatek od sprzedaży w Polsce?
Nie, jeśli jesteś polskim rezydentem podatkowym. Umowa o unikaniu podwójnego opodatkowania Polska–Albania pozwala opodatkować zysk ze sprzedaży nieruchomości w państwie, w którym ona leży, a Polska ten dochód zwalnia, czego konwencja MLI nie zmieniła [6][7]. Oznacza to, że podatek od sprzedaży płacisz wyłącznie w Albanii, a w Polsce nie występuje drugi podatek od tej samej transakcji, także przed upływem 5 lat od końca roku zakupu [8]. Zwolnionego dochodu nie wykazujesz w PIT-39 [9].
Przy sprzedaży nieruchomości za granicą podatek zależy od umowy z danym krajem. Gdy przewiduje ona proporcjonalne odliczenie, podatek od sprzedaży nieruchomości za granicą rozliczasz w PIT-39 [10]. To informacja ogólna, więc swoje rozliczenie potwierdź z doradcą podatkowym.
Kalendarz decyzji dla sprzedającego z Polski
Tak układamy terminy z klientami, dla których prowadzimy sprzedaż mieszkań w Sarandzie:
- Sprzedaż w 2026 r. Najpierw wniosek, akt po wpisie nowej wartości.
- Sprzedaż w 2027 r. lub później. Wniosek do października 2026 r., sprzedaż bez presji terminu.
- Nie wiesz, czy sprzedasz. Porównaj 5% od różnicy z 15% od zysku, jaki realnie osiągniesz, licząc zwrot z inwestycji w Albanii.
Chcesz sprawdzić, ile dokładnie możesz zaoszczędzić?
Skontaktuj się z nami – przygotujemy indywidualną symulację podatkową i przeprowadzimy cały proces rewaloryzacji krok po kroku, a mieszkanie wycenimy na tle ofert w Sarandzie.
Jeśli dopiero kupujesz, zacznij od przewodnika po nieruchomościach w Albanii i tekstu Czy warto kupić mieszkanie w Albanii?
Bibliografia
- Ligj nr. 85/2025 „Për rivlerësimin e pasurisë së paluajtshme” (ustawa o rewaloryzacji nieruchomości), Fletorja Zyrtare nr 5 z 7.01.2026, Qendra e Botimeve Zyrtare, qbz.gov.al, dostęp: 22.09.2026. URL: qbz.gov.al/eli/ligj/2025/12/12/85
- Udhëzim i përbashkët nr. 5, datë 19.2.2026 (wspólna instrukcja ministra finansów i dyrektora generalnego ASHK w sprawie stosowania ustawy nr 85/2025), Fletorja Zyrtare nr 42 z 23.02.2026, ashk.gov.al, dostęp: 22.09.2026. URL: ashk.gov.al/wp-content/uploads/2026/02/udhezim-2026-02-19-5-1.pdf
- Andi Haxhillari (AlProfit Consult), Rivlerësimi i pasurive të paluajtshme: afatet, formularët dhe llogaritja e tatimit 5% (Udhëzimi nr. 5/2026), alprofitconsult.al, 23.02.2026, dostęp: 22.09.2026. URL: alprofitconsult.al/rivleresimi-i-pasurise-2026-afatet-formularet-dhe-llogaritja-e-tatimit-5-udhezimi-nr-5-2026/
- Ligj nr. 29/2023 „Për tatimin mbi të ardhurat” (ustawa o podatku dochodowym, tekst ujednolicony), Qendra e Botimeve Zyrtare, qbz.gov.al, dostęp: 22.09.2026. URL: qbz.gov.al/eli/ligj/2023/03/30/29
- Udhëzim i përbashkët nr. 34, datë 29.12.2023 „Për tatimin mbi të ardhurat nga tjetërsimi i pasurive të paluajtshme” (wspólna instrukcja ministra finansów i ASHK o podatku od zbycia nieruchomości), Qendra e Botimeve Zyrtare, qbz.gov.al, dostęp: 22.09.2026. URL: qbz.gov.al/eli/udhezim/2023/12/29/34
- Ministerstwo Finansów, Umowa między Rządem Rzeczypospolitej Polskiej a Rządem Republiki Albanii w sprawie unikania podwójnego opodatkowania w zakresie podatków od dochodu i majątku, sporządzona 5.03.1993 (Dz.U. 1994 nr 101 poz. 492) – tekst syntetyczny z uwzględnieniem konwencji MLI, podatki.gov.pl, dostęp: 22.09.2026. URL: podatki.gov.pl/media/yyofj2vn/upo-pl-albania-tekst-syntetyczny-mli.pdf
- OECD, MLI Position of Albania at the time of deposit of the instrument of ratification, oecd.org, 22.09.2020, dostęp: 22.09.2026. URL: oecd.org/content/dam/oecd/en/topics/policy-sub-issues/beps-mli/beps-mli-position-albania-instrument-deposit.pdf
- Dyrektor Izby Skarbowej w Łodzi, interpretacja indywidualna z 4.07.2016, nr 1061-IPTPB2.4511.257.2016.2.ACz (sprzedaż nieruchomości położonych w Albanii), eureka.mf.gov.pl, dostęp: 22.09.2026. URL: eureka.mf.gov.pl/informacje/podglad/313959
- Ustawa z 26.07.1991 o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592), art. 10 ust. 1 pkt 8 lit. a, art. 30e ust. 8–9 i art. 45 ust. 1a pkt 3, isap.sejm.gov.pl, dostęp: 22.09.2026. URL: isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20260000592/O/D20260592.pdf
- Ministerstwo Finansów, Broszura informacyjna do zeznania PIT-39 za 2025 r., podatki.gov.pl, dostęp: 22.09.2026. URL: podatki.gov.pl/media/qjxbmjh1/broszura-do-pit-39-za-2025-r.pdf